Os sindicatos de classe patronal, ao contrário do que muitos imaginam, não têm permissão legal para atuar como representantes comerciais ou intermediadores de contratos de qualquer especie que seja, mesmo de veiculação publiciária — especialmente quando esses envolvem recursos públicos, quer seja de entes govrnamentais (prefeituras, governos de estados, e governo federal), ou de empresas de economia mista, como um dos exemplos, para a CEMIG entre outras. O papel de um sindicato patronal é claramente definido na legislação brasileira e está limitado à representação dos interesses econômicos e profissionais de seus associados, além da negociação de convenções coletivas e defesa apenas institucional das categorias empresariais.
Segundo artigo do Sebrae Nacional, publicado em seu portal oficial, os sindicatos empresariais (patronais) têm como finalidade representar e defender os interesses coletivos e individuais da categoria econômica em sua base territorial, promover estudos e serviços de apoio ao desenvolvimento empresarial, e atuar em fóruns institucionais que discutem políticas públicas. Em nenhum momento o texto menciona qualquer competência para agir como agente comercial, distribuir recursos ou intermediar verbas publicitárias em nome de empresas privadas ou estatais.
Vedação à intermediação comercial
Do ponto de vista jurídico, sindicatos — sejam de empregados ou patronais — não podem exercer atividades comerciais típicas, como a representação comercial de produtos, venda de serviços ou gerenciamento de verbas públicas. Isso está diretamente ligado ao seu CNAE (Classificação Nacional de Atividades Econômicas), que define sua natureza jurídica como entidade sem fins lucrativos voltada à representação sindical.
Mesmo que um sindicato insira um CNAE de “representação comercial” em seu registro junto à Junta Comercial ou Receita Federal, essa inclusão não autoriza o exercício de atividades incompatíveis com sua função essencial, conforme entendimento consolidado em pareceres técnicos do Ministério do Trabalho. Além disso, o sindicato é regido por legislação própria, que não se confunde com a Lei nº 4.886/1965, que regula a atividade de representantes comerciais.
Incentivo a não emissão de Nota Fiscal e sim recibo simples, em “papáel de pão”
Outro ponto crítico é a emissão de notas fiscais em nome do sindicato para terceiros com o objetivo de repassar recursos a veículos de comunicação. Essa prática é irregular, pois os sindicatos gozam de imunidade tributária prevista na Constituição Federal (art. 150, VI, “c”), sendo isentos de tributos sobre patrimônio, renda e serviços ligados às suas finalidades essenciais. Ou seja, receber e repassar valores com a emissão de nota fiscal em nome do sindicato pode configurar desvio de finalidade e até crime tributário.
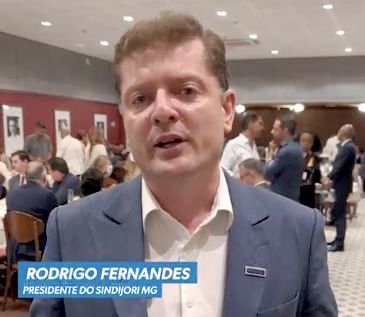
Mais grave ainda é a orientação, por parte de dirigentes sindicais, como exemplo claro e sem defesa está o presidente do SINDIJORI, Rodrigo Silva Rodrigues, para que os associados não emitam nota fiscal por serviços prestados e, no lugar, entreguem recibos simples sem valor contábil. Essa conduta viola princípios fiscais e legais, além de induzir o associado a práticas que podem ser interpretadas como sonegação fiscal. Tal orientação, se comprovada, pode ser denunciada aos órgãos de controle, como o Ministério Público, Receita Federal e Tribunal de Contas, dependendo do ente envolvido.
Riscos para empresas de economia mista
Quando essa intermediação indevida envolve empresas públicas ou de economia mista — Os riscos são ainda maiores. A aplicação de recursos públicos por meio de sindicatos intermediários sem capacidade jurídica ou técnica para gestão de verba pública pode resultar em questionamentos por parte do Tribunal de Contas do Estado (TCE) ou mesmo do Ministério Público, por ferir os princípios da legalidade, economicidade e transparência.
De acordo com o entendimento do TCU (Tribunal de Contas da União), a destinação de verba pública requer formalização contratual direta entre o ente pagador e o prestador de serviço, com emissão de nota fiscal válida, prestação de contas detalhada e seleção mediante critérios objetivos e técnicos — tudo o que é incompatível com o papel institucional de um sindicato.
Incentivo a não emissão de Nota Fiscal
Presidente do Sindijori, Rodrigo Silva Rodrigues diz para veiculo que não precisará emitir Nota Fiscal, para um cliente, que ele não quer revelar qual, e que o próprio sindicato emitirá a Nota Fiscal Lembrando que sindicatos não recolhem tributos. O presidente transforma o sindicato em balcão de negocios em busca de recursos para entrar no seu caixa, atividade essa que não coaduna com o papel sindical. É ele quem põe preço nos espaços publicitários dos veículos, sem que a agência e tão pouco o cliente tenha conhecimento. Ele dissimula os critérios que adota, que não são técnicos. Divinews soube qual foi o cliente. Porém, neste caso, e por enquanto não vamos revelar. Mas acionamos o cliente e aguardamos posicionamento oficial, do por que a agência terceirizou para o Sindijori a distribuição da campanha e se ele (Cliente) tem conhecimento que isso vem acontecendo.
(áudio / imagem)