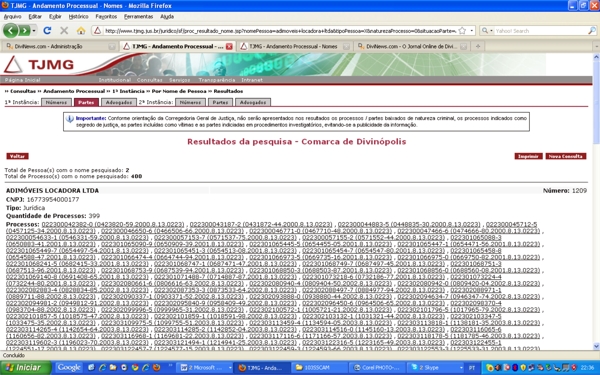
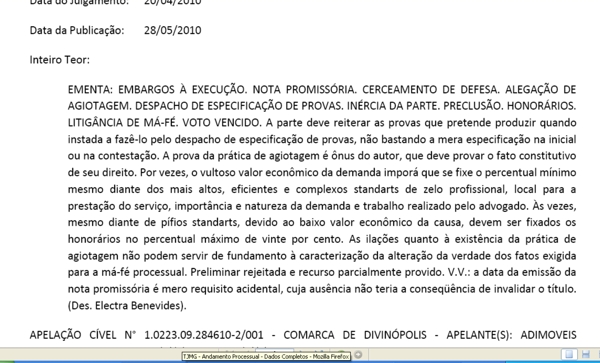
O Divinews, processado pela Adimóveis sob a alegação de que as noticias eram inverídicas, quer e vai provar que são verdadeiras, a começar pela listas dos credores, cruze-a com os processos existentes no site do TJMG
(VEJA LISTA). Desta vez sem a logomarca da empresa que fomos obrigados a retirar por solicitação da justiça.
Por essa razão, em um processo de investigação e apuração dos fatos, estamos recorrendo a todas as instâncias que podem auxiliar as dezenas de pessoas que além de perder dinheiro amealhado ao longo dos anos, perderam também a paz de espírito.
Isto porque numa maldosa “jogada” jurídica, a Adimóveis Locadora, auxiliado por seus competentes advogados, os mesmos defensores de Marcos Valério, o carequinha, como era conhecido na época do escândalo do mensalão, reverteu o “jogo” dizendo que, os credores é que são agiotas e emprestavam dinheiro para a Adimóveis, a extorsivos juros de 2%.
Por esta justa razão, eles (Adimóveis), embargaram todos os processos de cobrança movidos contra a empresa. Esta é a alegação, de agiotagem dos credores.
Muitos deles, com receio, por ter que recolher o imposto de renda devido, cerca de 25% e ter que explicar a origem do dinheiro aplicado na Adimóveis, estão preferindo levar prejuízo e os deixar impunes.
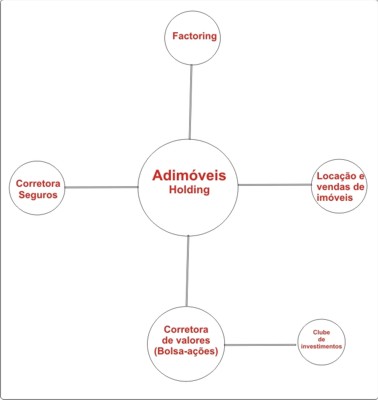
Quando na realidade era ao contrário, a Adimóveis quem oferecia a remuneração do capital a 2%, ou seja, mais que o dobro dos rendimentos da poupança. E, como no Brasil, infelizmente ainda impera a Lei de Gerson, aquela de levar vantagem em tudo, muitos acreditaram e colocaram suas economias em uma empresa, que não tinha e não tem autorização para captar recursos financeiros, como se fosse um banco de investimento e depois aplicá-lo, emprestando dinheiro a juros a todo o mercado de Divinópolis e outras cidades da redondeza, como se fosse uma factoring com autorização do banco central.
Eles conseguiam captar tanto recursos que as sobras eram movimentadas em operações na bolsa de valores. Possuíam até mesas de operações, davam cursos sobre o mercado de ações. Tudo sem autorização do órgão competente, CVM
Entretanto, como quem deveria tomar providencias, não estão tomando. Em um processo de investigação e apuração dos fatos, o Divinews está aguarda resposta dos contatos realizados com o COAF – Conselho de Controle de Atividades Financeiras – Unidade de Inteligência Financeira do Brasil, a CVM – Comissão de Valores Mobiliários e com o setor de fiscalização do Banco Central do Brasil e a Policia Federal.
Segundo informações, entre os credores está havendo um movimento para a criação de uma Associação dos Credores da Adimóveis. Outra informação é que Divinópolis mais uma vez vai para mídia nacional, o dossiê Adimóveis já estaria nas mãos do apresentador Datena. Por esses dias uma empresa de Belo Horizonte, que possui o mesmo nome, vai emitir um comunicado no Jornal Estado de Minas, explicando para o mercado que não tem nenhuma ligação com a Adimóveis divinopolitana.
Antes de explicar o papel do COAF, é necessário dizer que, como uma instituição que rastreia as movimentações financeiras no país, ela falhou ao não detectar todas as operações da Adimóveis, que por obrigação todas as imobiliárias precisam informar as movimentações financeiras de seus clientes à entidade, e isto não foi realizado. Falhou também a CVM e o Banco Central no seu papel de fiscalização do mercado.
Saiba o que é o COAF
O COAF foi criado pela Lei nº 9.613, de 03.03.98, no âmbito do
Ministério da Fazenda , com a finalidade de disciplinar, aplicar penas administrativas, receber, examinar e identificar ocorrências suspeitas de atividade ilícitas relacionada à lavagem de dinheiro.
Os princípios que regem a sua organização e
estrutura estão expressos no seu
Estatuto, promulgado pelo Decreto nº 2.799, de 08.10.98, e na Portaria nº 330, de 18.12.98, que aprova o
Regimento Interno do COAF , regulando seu funcionamento.
Desde sua criação o COAF elabora relatórios anuais, como os abaixo enumerados, com os resultados de suas inúmeras ações no combate ao crime de lavagem de dinheiro.
Dispõe sobre os procedimentos a serem observados pelas pessoas jurídicas que exerçam atividades de promoção imobiliária ou compra e venda de imóveis – revogada pela Resolução nº 14
Continua depois da publicidade
Sobre o COAF
O COAF foi criado pela Lei nº 9.613, de 03.03.98, no âmbito do
Ministério da Fazenda , com a finalidade de disciplinar, aplicar penas administrativas, receber, examinar e identificar ocorrências suspeitas de atividade ilícitas relacionada à lavagem de dinheiro.
Os princípios que regem a sua organização e
estrutura estão expressos no seu
Estatuto, promulgado pelo Decreto nº 2.799, de 08.10.98, e na Portaria nº 330, de 18.12.98, que aprova o
Regimento Interno do COAF , regulando seu funcionamento.
Desde sua criação o COAF elabora relatórios anuais, como os abaixo enumerados, com os resultados de suas inúmeras ações no combate ao crime de lavagem de dinheiro, tais como:
O COAF tem participado ativamente de foros e grupos internacionais envolvidos no combate à lavagem de dinheiro.
Sistema brasileiro de prevenção combate à lavagem de dinheiro e ao financiamento ao terrorismo
O arcabouço legal brasileiro para lidar com o problema da lavagem de dinheiro foi definido pela Lei 9.613, de 3 de março de 1998, a qual dispõe sobre as medidas legais necessárias, a definição do crime de lavagem de dinheiro, as medidas preventivas, o sistema de comunicação de operação suspeita, a criação de uma Unidade de Inteligência Financeira (UIF) e os vários mecanismos de cooperação internacional.
A Lei 9.613/98 apresenta uma lista de crimes antecedentes, que, apesar de não ser exaustiva, inclui as principais atividades criminosas encontradas no Código Penal Brasileiro, tais como terrorismo e seu financiamento.
A Lei 9.613 introduz na Legislação Brasileira uma série de iniciativas internacionais previstas na Convenção de Viena, na Convenção de Palermo, na Convenção das Nações Unidas contra o Financiamento ao Terrorismo e, principalmente, nas Quarenta Recomendações e as Nove Recomendações Especiais do GAFI/FATF.
O avanço mais significativo no sistema legal brasileiro de prevenção e combate à lavagem de dinheiro desde a Lei 9.613/98 foi a aprovação da Lei Complementar 105, de 20 de janeiro de 2001, que ampliou o acesso do Conselho de Controle de Atividades Financeiras (COAF) a informações bancárias. Ademais, a Lei 10.701, de 09 de julho de 2003, incluiu o financiamento ao terrorismo como crime antecedente à lavagem de dinheiro, proporcionou mais autoridade ao COAF para obter informações de comunicantes, e cria um registro nacional de contas bancárias.
O COAF, a unidade de inteligência financeira brasileira, órgão integrante do Ministério da Fazenda, possui um papel central no sistema brasileiro de combate à lavagem de dinheiro e ao financiamento ao terrorismo, tendo a incumbência legal de coordenar mecanismos de cooperação e de troca de informações que viabilizem ações rápidas e eficientes no combate à lavagem de dinheiro, disciplinar e aplicar penas administrativas e receber, examinar e identificar ocorrências suspeitas. O COAF também coordena a participação do Brasil em várias organizações internacionais, tais como GAFI, GAFISUD e Grupo de Egmont.
Com relação às medidas preventivas, a legislação brasileira, ao designar autoridades competentes apropriadas para supervisionar as instituições financeiras, cumpre os requisitos para uma maior vigilância de atividades financeiras suspeitas ou incomuns, ou ainda transações envolvendo jurisdições com regimes deficientes de combate à lavagem de dinheiro e ao financiamento ao terrorismo. A conservação de documentos, os dispositivos legais, a execução da lei e a autoridade dos supervisores para aplicar sanções são bastante abrangentes, além de estar mostrando ótimos resultados.
Além do COAF, outras autoridades, tais como a Polícia Federal, a Receita Federal, a Controladoria-Geral da União e o Ministério Público, têm se engajado de forma sistemática e progressiva no combate à lavagem de dinheiro, o que pode ser visto no aumento do número de investigações e condenações. Essas autoridades têm ampliado suas capacidades de atuação, quer seja ampliando recursos, quer seja cooperando com outros órgãos para intercâmbio de informações e experiências. Além disso, os tribunais especializados recém-criados para julgar estes processos também aumentaram os esforços na luta contra o crime de lavagem de dinheiro.
Continua depois da publicidade
Como mencionado acima, o COAF tem participado ativamente de eventos internacionais relacionados à lavagem de dinheiro e ao financiamento ao terrorismo. Graças ao COAF, o Brasil se tornou membro do GAFI, do GAFISUD e do Grupo de Egmont, sendo reconhecido internacionalmente como um país que luta de forma eficaz contra atividades financeiras ilícitas. A atuação do COAF inclui participações nos principais grupos de trabalho destas organizações, o que implica em resultados, tendências e recomendações a serem discutidos internamente no Brasil a fim de lidar de forma apropriada com esta questão no país. O COAF coordena, por exemplo, o processo de avaliação mútua ao qual Brasil é submetido no âmbito do GAFI.
Esta participação também inclui o compromisso de ter um importante papel na região da América do Sul, liderando as operações realizadas pelo GAFISUD, tendo exercido inclusive a presidência do Grupo em 2006. O COAF vem indicando representantes para participar do Grupo de Egmont, não apenas nos que diz respeito a questões políticas e institucionais, mas também na esfera operacional, especialmente em relação à melhoria da troca de processos e normas de informações entre as UIFs membros do Grupo.
A Presidente do Conselho de Controle de Atividades Financeiras – COAF, no uso da atribuição que lhe confere o inciso IV do art. 9º do Estatuto aprovado pelo Decreto nº 2.799, de 8 de outubro de 1998, torna público que o Plenário do Conselho, em sessão realizada em 7 de abril de 1999, com base no § 1º do art. 14 da Lei nº 9.613, de 3 de março de 1998, resolveu:
Seção I
Das Disposições Preliminares
Art. 1º Com o objetivo de prevenir e combater os crimes de “lavagem” ou ocultação de bens, direitos e valores, conforme estabelecido na Lei nº 9.613, de 3 de março de 1998, regulamentada pelo Decreto nº 2.799, de 8 de outubro de 1998, as pessoas jurídicas que exerçam atividades de promoção imobiliária ou compra e venda de imóveis deverão observar as disposições constantes da presente Resolução.
Parágrafo único. Enquadram-se nas disposições desta Resolução as pessoas jurídicas que exerçam as atividades de promoção imobiliária ou compra e venda de imóveis em caráter permanente ou eventual, de forma principal ou acessória, cumulativamente ou não.
Seção II
Da Identificação dos Clientes e Manutenção de Cadastros
Art. 2º As pessoas mencionadas no art. 1º deverão identificar seus clientes e manter cadastro, nos termos desta Resolução.
Art. 3º O cadastro deverá conter, no mínimo, as seguintes informações sobre todos os intervenientes da operação (compradores, vendedores, seus cônjuges ou companheiros, bem como seus procuradores ou representantes):
I – se pessoa jurídica:
a) razão social;
b) nome dos administradores, proprietários ou controladores;
c) forma e data de constituição da empresa (registro na respectiva junta comercial);
d) Número de Identificação do Registro Empresarial – NIRE – e número de inscrição no Cadastro Nacional de Pessoa Jurídica – CNPJ;
e) endereço completo (logradouro, complemento, bairro, cidade, unidade da federação, CEP), telefone; e
f) atividade principal desenvolvida;
II – se pessoa física:
a) nome, sexo, data de nascimento, filiação, naturalidade, nacionalidade, estado civil e nome do cônjuge ou companheiro;
b) endereço completo (logradouro, complemento, bairro, cidade, unidade da federação, CEP), telefone;
c) número do documento de identificação, nome do órgão expedidor e data de expedição ou dados do passaporte ou carteira civil, se estrangeiro;
d) número de inscrição no Cadastro de Pessoas Físicas – CPF; e
e) atividade principal desenvolvida.
Seção III
Dos Registros das Transações
Art. 4º As pessoas mencionadas no art. 1º deverão manter registro de toda transação imobiliária que ultrapassar valor equivalente a R$ 50.000,00 (cinqüenta mil reais).
Art. 5º Do registro da transação deverão constar, no mínimo, as seguintes informações:
I – data de realização e valor da transação, condição de quitação (à vista, a prazo, financiada) e forma de pagamento (dinheiro, cheque, financiamento);
II – descrição do bem e localização do imóvel (logradouro, complemento, bairro, cidade, unidade da Federação e CEP, se urbano; ou denominação, confrontações, município e unidade da Federação, se rural);
III – número de inscrição do imóvel no cadastro municipal para efeito de recolhimento do Imposto Predial e Territorial Urbano – IPTU, ou no cadastro mantido pelo Instituto Nacional de Colonização e Reforma Agrária – INCRA, para efeito de recolhimento do Imposto Territorial Rural – ITR; e
IV – número da matrícula e data do registro no cartório de imóveis.
Parágrafo único. Deverão, igualmente, ser registradas as operações que, realizadas por uma mesma pessoa física ou jurídica, conglomerado ou grupo, em um mesmo mês calendário, superem, em seu conjunto, o limite estabelecido no artigo anterior.
Seção IV
Das Operações Suspeitas
Art. 6º As pessoas mencionadas no art. 1º dispensarão especial atenção às operações ou propostas que, nos termos do Anexo a esta Resolução, possam constituir-se em sérios indícios dos crimes previstos na Lei nº 9.613, de 1998, ou com eles relacionarem-se.
Seção V
Das Comunicações ao COAF
Art. 7º As pessoas mencionadas no art. 1º deverão comunicar ao COAF, no prazo de vinte e quatro horas, abstendo-se de dar ciência aos clientes de tal ato, a proposta ou a realização de transações previstas no art. 6º.
Art. 8º As comunicações ao COAF feitas de boa-fé, conforme previsto no § 2º do art. 11 da Lei nº 9.613, de 1998, não acarretarão responsabilidade civil ou administrativa.
Art. 9º As informações mencionadas no art. 7º poderão ser encaminhadas por meio de processo eletrônico.
Seção VI
Das Disposições Gerais e Finais
Art. 10. Os cadastros e registros previstos nesta Resolução deverão ser conservados pelas pessoas mencionadas no art. 1º durante o período mínimo de cinco anos a partir da conclusão da transação.
Art. 11. As pessoas mencionadas no art. 1º deverão atender, a qualquer tempo, às requisições de informação formuladas pelo COAF, a respeito de clientes, seus procuradores ou representantes e operações pactuadas.
Art. 12. Às pessoas jurídicas mencionadas no art. 1º, bem como aos seus administradores, que deixarem de cumprir as obrigações desta Resolução, serão aplicadas, cumulativamente ou não, pelo COAF, as sanções previstas no art. 12 da Lei nº 9.613, de 1998, na forma do disposto no Decreto nº 2.799, de 1998, e na Portaria do Ministro de Estado da Fazenda nº 330, de 18 de dezembro de 1998.
Art. 13. O COAF disponibilizará, anteriormente ao início dos efeitos desta Resolução, endereço eletrônico na Internet para recebimento de comunicações.
Art. 14. Fica a Presidência do Conselho autorizada a baixar as instruções complementares a esta Resolução, em especial no que se refere às disposições constantes da Seção V – Das Comunicações ao COAF.
Art. 15. Esta Resolução entra em vigor na data da sua publicação, produzindo efeitos a partir de 2 de agosto de 1999.
Brasília, 13 de abril de 1999.
Adrienne Giannetti Nelson de Senna
Anexo
Relação de operações suspeitas
1. Operações em que o comprador:
1.1. utilize na quitação valor, em espécie, superior a R$ 10.000,00 (dez mil reais), ou seu equivalente em outras moedas;
1.2. utilize ou proponha pagamento, do todo ou de parte, com recursos de origens diversas (cheques de vários bancos, de várias praças, de vários emitentes) ou de diversas naturezas (moeda nacional ou estrangeira, títulos e valores mobiliários, metais, ou qualquer ativo passível de ser convertido em dinheiro);
1.3. tenha proposto pagamento através da transferência de recursos entre contas bancárias no exterior;
1.4. não aparente possuir condições financeiras para a operação, configurando a possibilidade de se tratar de “testa de ferro” ou “laranja”, como usualmente são conhecidas as pessoas que emprestam seus nomes para operações escusas;
1.5. não se disponha a cumprir as exigências cadastrais ou tente induzir os responsáveis pelo negócio a não manter em arquivo registros que possam reconstituir a operação pactuada;
1.6. efetue o pagamento com cheques, ou quaisquer outros instrumentos bancários, de agências localizadas em cidades fronteiriças ou no exterior, quando não se justifique a utilização desta forma de pagamento;
1.7. proponha o superfaturamento do imóvel;
1.8. promova sucessivas transações imobiliárias, pessoalmente ou por intermédio de terceiros;
1.9. seja empresa com sede ou filial em paraíso fiscal ou centro off-shore ou utilize recursos provenientes dessas localidades.
2. Outras operações que, por suas características, no que se refere a partes envolvidas, valores, forma de realização, instrumentos utilizados ou pela falta de fundamento econômico ou legal, possam configurar hipótese de crimes previstos na Lei nº 9.613, de 3 de março de 1998, ou com eles relacionarem-se.
(*) Republicado por ter saído com incorreções no original, publicado no DOU do dia 14 de abril de 1999, seção I, página 7.
COAF – RESOLUÇÃO Nº 002, DE 13 DE ABRIL DE 1999 (*) – Revogada
Dispõe sobre os procedimentos a serem observados pelas empresas de fomento comercial (factoring) – revogada pela Resolução nº 12
A Presidente do Conselho de Controle de Atividades Financeiras – COAF, no uso da atribuição que lhe confere o inciso IV do art. 9º do Estatuto aprovado pelo Decreto nº 2.799, de 8 de outubro de 1998, torna público que o Plenário do Conselho, em sessão realizada em 7 de abril de 1999, com base no § 1º do art. 14 da Lei nº 9.613, de 3 de março de 1998, resolveu:
Seção I
Das Disposições Preliminares
Art. 1º Com o objetivo de prevenir e combater os crimes de “lavagem” ou ocultação de bens, direitos e valores, conforme estabelecido na Lei nº 9.613, de 3 de março de 1998, regulamentada pelo Decreto nº 2.799, de 8 de outubro de 1998, as empresas de fomento comercial (factoring) deverão observar as disposições constantes da presente Resolução.
Parágrafo único. Enquadram-se nas disposições desta Resolução as pessoas jurídicas que exerçam a atividade de fomento comercial (factoring) em caráter permanente ou eventual, de forma principal ou acessória, cumulativamente ou não, nas suas várias modalidades.
Seção II
Da Identificação dos Clientes e Manutenção de Cadastros
Art. 2º As pessoas mencionadas no art. 1º deverão identificar as empresas contratantes e manter cadastro atualizado, nos termos desta Resolução.
Art. 3º O cadastro deverá conter, no mínimo, as seguintes informações:
I – qualificação da empresa contratante:
a) razão social;
b) forma e data de constituição da empresa (registro na respectiva junta comercial);
c) Número de Identificação do Registro Empresarial – NIRE – e número de inscrição no Cadastro Nacional de Pessoa Jurídica – CNPJ;
d) endereço completo (logradouro, complemento, bairro, cidade, unidade da federação, CEP), telefone; e
e) atividade principal desenvolvida;
II – qualificação do(s) proprietário(s), controlador(es), representante(s), mandatário(s) e preposto(s) da contratante:
a) nome, sexo, data de nascimento, filiação, naturalidade, nacionalidade, estado civil e nome do cônjuge ou companheiro;
b) número de inscrição no Cadastro de Pessoas Físicas – CPF;
c) número do documento de identificação, nome do órgão expedidor e data de expedição ou dados do passaporte ou carteira civil, se estrangeiro;
d) endereço completo (logradouro, complemento, bairro, cidade, unidade da federação, CEP), telefone; e
e) atividade principal desenvolvida.
Parágrafo único. O cadastro deverá conter ainda o nome do funcionário da empresa de fomento comercial (factoring) responsável pela contratação dos serviços e pela verificação e conferência dos documentos apresentados pela contratante.
Seção III
Dos Registros das Transações
Art. 4º As empresas de fomento comercial (factoring) deverão manter registro de toda transação que ultrapassar valor equivalente a R$ 10.000,00 (dez mil reais).
Art. 5º Do registro da transação deverão constar, no mínimo, as seguintes informações:
I – descrição da operação;
II- data de concretização da transação, valor dos títulos adquiridos, demonstrativo discriminando fator de compra e comissão de serviços ad valorem; e
III – descrição dos serviços prestados.
§ 1º Os registros e controles internos deverão permitir verificar a compatibilidade entre a correspondente movimentação de recursos, a atividade econômica desenvolvida pela empresa cliente e a sua capacidade financeira, bem como as de seus sacados-devedores.
§ 2º Deverão, igualmente, ser registradas as operações que, realizadas por uma mesma empresa, conglomerado ou grupo, em um mesmo mês calendário, superem, em seu conjunto, o limite estabelecido no artigo anterior.
Seção IV
Das Operações Suspeitas
Art. 6º As pessoas mencionadas no art. 1º dispensarão especial atenção às operações ou propostas que, nos termos do Anexo a esta Resolução, possam constituir-se em sérios indícios dos crimes previstos na Lei nº 9.613, de 1998, ou com eles relacionarem-se.
Seção V
Das Comunicações ao COAF
Art. 7º As pessoas mencionadas no art. 1º deverão comunicar ao COAF, no prazo de vinte e quatro horas, abstendo-se de dar ciência aos clientes de tal ato, a proposta ou a realização de transações previstas no art. 6º.
Art. 8º As comunicações ao COAF feitas de boa-fé, conforme previsto no § 2º do art. 11 da Lei nº 9.613, de 1998, não acarretarão responsabilidade civil ou administrativa.
Art. 9º As informações mencionadas no art. 7º poderão ser encaminhadas por meio de processo eletrônico.
Seção VI
Das Disposições Gerais e Finais
Art. 10. Os cadastros e registros previstos nesta Resolução deverão ser conservados pelas pessoas mencionadas no art. 1º durante o período mínimo de cinco anos a partir da conclusão da transação.
Art. 11. As pessoas mencionadas no art. 1º deverão atender, a qualquer tempo, às requisições de informação formuladas pelo COAF, a respeito de seus clientes, seus proprietários ou controladores, representantes, mandatários, prepostos e operações pactuadas.
Art. 12. As pessoas mencionadas no art. 1º deverão indicar, anteriormente ao início da produção dos efeitos desta Resolução, o nome e a qualificação do responsável pela implementação e acompanhamento do cumprimento do aqui disposto.
Art. 13. Às pessoas jurídicas mencionadas no art. 1º, bem como aos seus administradores, que deixarem de cumprir as obrigações desta Resolução serão aplicadas, cumulativamente ou não, pelo COAF, as sanções previstas no art. 12 da Lei nº 9.613, de 1998, na forma do disposto no Decreto nº 2.799, de 1998, e na Portaria do Ministro de Estado da Fazenda nº 330, de 18 de dezembro de 1998.
Art. 14. O COAF disponibilizará, anteriormente ao início dos efeitos desta Resolução, endereço eletrônico na Internet para recebimento de comunicações.
Art. 15. Fica a Presidência do Conselho autorizada a baixar as instruções complementares a esta Resolução, em especial no que se refere às disposições constantes da Seção V – Das Comunicações ao COAF.
Art. 16. Esta Resolução entra em vigor na data da sua publicação, produzindo efeitos a partir de 2 de agosto de 1999.
Brasília, 13 de abril de 1999.
Adrienne Giannetti Nelson de Senna
Anexo
Relação de operações suspeitas
1. Aumentos substanciais no volume de ativos vendidos ou cedidos pela empresa contratante à empresa de fomento comercial (factoring), sem causa aparente, em especial se houver instrução para pagamentos a terceiros.
2. Volume de vendas ou cessão de ativos incompatíveis com o patrimônio, a atividade econômica e a capacidade financeira presumível da sociedade contratante.
3. Atuação no sentido de induzir o funcionário da empresa de fomento comercial (factoring) a não manter em arquivo relatórios específicos de alguma operação a ser realizada.
4. Operações que por sua freqüência, valor e forma configurem artifício para burlar os mecanismos de identificação.
5. Outras operações que, por suas características, no que se refere a partes envolvidas, valores, forma de realização, instrumentos utilizados ou pela falta de fundamento econômico ou legal, possam configurar hipótese de crimes previstos na Lei nº 9.613, de 3 de março de 1998, ou com eles relacionarem-se.
(*) Republicado por ter saído com incorreção no original publicado no DOU do dia 14 de abril de 1999, seção I, página 8.