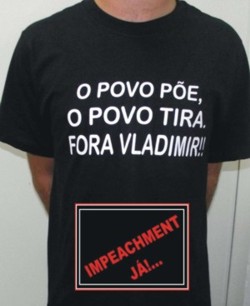
 IMAGENS ILUSTRATIVA – Participantes da manifestação, está na cara, que foram feitos de palhaços |
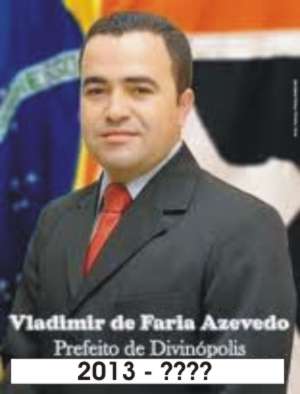
| Continua depois da publicidade PROJETO DE LEI DE INICIATIVA POPULAR PARA O IMPEACHMENT (PERDA DO MANDATO) DO PREFEITO DO MUNICÍPIO DE DIVINÓPOLIS – VLADIMIR DE FARIA AZEVEDO
Para: CÂMARA MUNICIPAL DE DIVINÓPOLIS / MG
Projeto de Decreto Legislativo de Iniciativa Popular n.º_____ /2013.
Considerando que o art. 2.º da Lei 1079/50, prevê que os crimes definidos na referida Lei, ainda quando simplesmente tentados, são passíveis da pena de perda do cargo, com inabilitação, para o exercício de qualquer função pública. Considerando que o Prefeito Municipal tem realizado inúmeros atos de Improbidade Administrativa, por visíveis e sentidas irregularidades na administração de recursos públicos, fato que tem levado o Município de Divinópolis a contrair prejuízos imensuráveis, ensejando desta forma Crime de Responsabilidade passível de perda de mandato e inelegibilidade por 8 (oito) anos pelas situações onde podemos citar como exemplo:
1) Considerando que através de evidencias contratuais o Prefeito Vladimir de Faria Azevedo firmou Contrato com a COPASA sem a devida autorização legislativa, conduta que constitui Crime de Responsabilidade Fiscal, mesmo tendo ele Lei autorizativa Municipal agindo sob Lei Maior Federal que o impossibilita deste ato,
Considerando que o Prefeito Municipal Vladimir de Faria Azevedo ao firmar contrato com a COPASA, em julho de 2011 cometeu crime de Responsabilidade previsto no art. 85, II, V, VI da Constituição Federal e art. 4.º, II, V, VI da Lei 1079/50. (denominada Lei de Impeachment), da Lei Orgânica Municipal, Seção VI / Dos Serviços e Obras Públicas / Art. 30. § 1º A concessão, bem como sua renovação ou prorrogação, só será feita com autorização legislativa. (NR – Emenda à LOM nº 09/03), § 2º A permissão de serviço de utilidade pública, sempre a título precário, será autorizada por decreto, após edital de chamamento de interessados para a escolha do melhor pretendente, procedendo-se as licitações com estrita observância da legislação federal e estadual pertinentes, ferindo os seguintes dispositivos:
1-A) DISPOSITIVO DO CONTRATO DE PROGRAMA CLÁUSULA DÉCIMA TERCEIRA – DOS BENS REVERSÍVEIS
Parágrafo Primeiro: A COPASA indenizará o MUNICÍPIO pelos bens imóveis de propriedade do mesmo e relacionados no Anexo “Relatório de Bens e Direitos” ora transferidos para seu patrimônio, no valor de R$ 27.700.000,00 (vinte e sete milhões e setecentos mil reais), devidamente avaliados e aceitos pelas partes.
Parágrafo Segundo: Do montante da indenização acima referida, um percentual, a ser definido entre as partes, será utilizado integralmente pela COPASA para que, em nome do MUNICÍPIO, conceda desconto da tarifa de esgoto dos usuários, até março de 2013, inclusive. O percentual restante será pago em dez parcelas iguais e consecutivas, sendo a primeira com vencimento em agosto de 2010.
DISPOSITIVO LEGAL DESRESPEITADO NA CLÁUSULA DÉCIMA TERCEIRA ACIMA;
LEI COMPLEMENTAR 101_2000 (LEI DE RESPONSABILIDADE FISCAL)
Art. 44. É vedada a aplicação da receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
Continua depois da publicidade
1 – B) DISPOSITIVO DO CONTRATO DE PROGRAMA
CLÁUSULA QUINTA: das obrigações e direitos da COPASA
2. São direitos da COPASA:
d) isenção de todos os tributos e taxas municipais que incidam sobre os serviços prestados, inclusive serviços afetos, necessários àquela prestação, e ainda, sobre as áreas e instalações operacionais e administrativas existentes à data da celebração do contrato de programa, e/ou que venham a ser adquiridas posteriormente, bem como do pagamento de royalties, e também de preços públicos relacionados ao uso de vias públicas, espaço aéreo e subsolo, e ao uso de quaisquer outros bens municipais necessários à execução dos serviços, extensível aos tributos e taxas municipais criados durante a sua vigência;
DISPOSITIVO LEGAL DESRESPEITADO CLÁUSULA QUINTA DO CONTRATO DE PROGRAMA
LEI COMPLEMENTAR 101_2000 (LEI DE RESPONSABILIDADE FISCAL)
Art. 14. A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições:
I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias;
II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
1 – C) DISPOSITIVO LEGAL DESRESPEITADO
Considerando que, houve “Dispensa de licitação para assinatura do contrato com a COPASA, dado que suprimiu o direito do cidadão divinopolitano de obter a proposta mais vantajosa para a prestação dos serviços de água e esgoto.”
• 1. Firmar contrato de programa, nos termos do art. 10 da Lei Federal nº 11.445/2007, do art. 13 da Lei Federal nº 11.107/2005 e cumprindo, no que couber, a Lei Municipal nº 6.589/2007, com pessoa jurídica integrante da Administração Indireta do Estado de Minas Gerais, responsável pela execução dos serviços de abastecimento de água e de esgotamento sanitário, escolhida de comum acordo entre os partícipes, através da dispensa de licitação prevista no artigo 24, XXVI, da Lei nº 8.666/93.
• Na CLÁUSULA SEXTA, as obrigações do Estado determinadas pelo Convênio são obrigações inerentes ao Estado com ou sem a participação de Divinópolis.
• A CLÁUSULA OITAVA: da universalização do acesso e tributação municipal é um abuso, pois anistia à COPASA do pagamento de quaisquer despesas municipais que deveriam ser investidas na área social.
• Com vistas a se buscar a universalização do acesso aos serviços objeto deste Convênio de Cooperação (art.2º, I, da Lei Federal nº 11.445/2007), os Convenentes estabelecem que o MUNICÍPIO concederá isenção tributária por meio de Lei Municipal, à empresa que vier a prestar os serviços de abastecimento de água e de esgotamento sanitário, abrangendo todo e qualquer tributo ou taxa que venha a incidir sobre os serviços prestados, incluindo-se quaisquer serviços afetos necessários àquela prestação, e ainda:
• Sobre as áreas e instalações operacionais e administrativas, existentes à data da celebração do Contrato de Programa e/ou que venham a ser adquiridas posteriormente, bem como do pagamento de royalties, e de preços públicos relacionados ao uso de vias públicas, seu espaço aéreo e seu subsolo, e ao uso de quaisquer outros bens municipais, móveis ou imóveis, necessários à prestação de tais serviços, nos termos de lei específica.
• Parágrafo Único. O Município se compromete a ceder servidões de passagem em áreas de sua propriedade, à título gratuito, pelo prazo em que vigorar o Contrato de Programa, à empresa que vier a prestar os serviços de abastecimento de água e de esgotamento sanitário.
• Este contrato dá cessão de todo o corpo funcional municipal atualmente envolvido com esta área, por seis meses à COPASA, com custo para os cofres públicos municipais previsto em contrato.
• Parágrafo Primeiro: A COPASA indenizará o MUNICÍPIO pelos bens imóveis de propriedade do mesmo e relacionados no Anexo “Relatório de Bens e Direitos” ora transferidos para seu patrimônio, no valor de R$27.700.000,00 (vinte e sete milhões e setecentos mil reais), devidamente avaliados e aceitos pelas partes.
• Parágrafo Segundo: Do montante da indenização acima referida, um
percentual, a ser definido entre as partes, será utilizado integralmente pela COPASA para que, em nome do MUNICÍPIO, conceda desconto da tarifa de esgoto dos usuários, até março de 2013, inclusive. O percentual restante será pago em dez parcelas iguais e consecutivas, sendo a primeira com vencimento em agosto de 2010. Como se o contrato foi assinado em 2011? (Conforme contas em anexo esta cobrança teve inicio em dezembro de 2012.) • Como objeto à LEGITIMIDADE da ação de transferência dos serviços de abastecimento de água e tratamento de esgoto para a COPASA, sendo que, o conceito de legitimidade por nós utilizado, tem relação com a compatibilidade da referida ação com o ordenamento jurídico globalmente considerado.
• Assim, não consideramos apenas o princípio da “legalidade” nesta análise, mas, também, outros princípios que devem pautar a atuação administrativa tais como os princípios da “moralidade”, “impessoalidade”, “eficiência”, “economicidade” e “transparência”.
• Aspecto 1: TITULARIDADE DA REGULAÇÃO E FISCALIZAÇÃO DOS SERVIÇOS PRESTADOS
• De acordo com a Cláusula Décima do Contrato de Programa, a titularidade da regulação e fiscalização dos serviços prestados pela Copasa será da ARSAE (Agência Reguladora de Serviços de Abastecimento de Água e Esgotamento Sanitário). Significa dizer que a competência para definir a POLÍTICA TARIFÁRIA e FISCALIZAR A QUALIDADE dos serviços de água e esgoto de Divinópolis ficará a cargo de uma autarquia vinculada ao Estado de Minas Gerais.
• Considerando este fato, e, ainda que o Parágrafo Primeiro, Cláusula Terceira do CONVÊNIO DE COOPERAÇÃO assinado pelo MUNICÍPIO e o ESTADO conceda autonomia administrativa e independência decisória à ARSAE, os seguintes questionamentos se tornam inevitáveis:
• – como garantir a idoneidade do processo de regulação e fiscalização da ARSAE, uma autarquia vinculada ao Estado de Minas Gerais, sobre a COPASA, uma SOCIEDADE DE ECONOMIA MISTA cujo principal acionista é o próprio Estado de Minas Gerais?
• – como garantir que o processo terá a devida lisura, estando ambas as entidades sob influência dos mesmos interesses políticos?
• Já se deu prova deste absurdo elevando a taxa de cobrança do tratamento de esgoto que, fechada em contrato assinado em 29 de junho de 2011, por 75% sob valor da tarifa de água, e, no entanto, em Audiência Extraordinária em pleno recesso parlamentar na Câmara Municipal, dando permissão para o repasse a ser cobrado de 90%.
• – dado que o município está concedendo a prestação de um SERVIÇO PÚBLICO a uma empresa de DIREITO PRIVADO COM FINS LUCRATIVOS, não seria necessário que o exercício do “poder de polícia” (competência para definir as regras da prestação dos serviços, inclusive a POLÍTICA TARIFÁRIA, e fiscalizar a qualidade dos mesmos) ficasse a cargo da própria prefeitura? Não estamos entregando poderes exorbitantes aos donos da empresa que nos prestará o serviço?
• Aspecto 2: BENEFÍCIOS CONCEDIDOS PELO MUNICÍPIO À COPASA
• Os benefícios concedidos à COPASA suscitam outros vários questionamentos, quais sejam:
• – é MORALMENTE ACEITÁVEL dar ISENÇÃO TRIBUTÁRIA a uma empresa de DIREITO PRIVADO cujo lucro bruto no ano 2010, segundo relatório divulgado pela própria empresa, foi de 1 bilhão e 202 milhões de reais?
• – é MORALMENTE ACEITÁVEL entregar SEM LICITAÇÃO, ainda que isso seja legalmente possível, os serviços de água e esgoto do município a uma empresa de DIREITO PRIVADO, cuja MARGEM DO LAJIDA (Lucro Antes dos Juros, Impostos, Depreciação e Amortização) no ano 2010, segundo relatório divulgado pela própria empresa, foi de 45,6%?
• – é MORALMENTE ACEITÁVEL suprimir o direito do cidadão divinopolitano de obter a proposta mais vantajosa para a prestação de serviços imprescindíveis a sua sobrevivência?
• – sendo um negócio tão rentável, não seria melhor decisão para o município, do ponto de vista ECONÔMICO-FINANCEIRO, a criação de uma autarquia municipal para a prestação dos serviços de água e esgoto, assim como fizeram importantes cidades de São Paulo e inclusive de Minas Gerais?
• Tendo como prestadora dos serviços uma autarquia municipal teríamos a garantia que os lucros gerados pela exploração dos serviços seriam investidos na melhoria da qualidade dos próprios serviços, e não seriam distribuídos, na forma de dividendos, a acionistas residentes de qualquer parte do país ou do mundo!
• – quem realizou a avaliação financeira dos bens imóveis do município, que, de acordo com o Contrato, serão transferidos para o patrimônio da COPASA? Quais critérios foram utilizados para se chegar ao valor de 27,7 milhões de reais?
• Lembramos que, no governo passado, os mesmos ativos foram avaliados em 78 milhões de reais! Qual a explicação para uma redução tão drástica do valor deste patrimônio de Divinópolis que está sendo entregue à COPASA?
• Aspecto 3: CONTRAPRESTAÇÃO RECEBIDA PELO MUNICÍPIO PELA CESSÃO DO DIREITO DE EXPLORAR OS SERVIÇOS DE ÁGUA E ESGOTO
Está previsto na Cláusula Quinta, item 1, alínea “L” do contrato o repasse mensal, pela COPASA ao Município pelo tratamento da água, o valor de 4% (quatro por cento) de sua arrecadação tarifária bruta de ÁGUA. Por que o repasse não se estendeu à arrecadação tarifária do TRATAMENTO DO ESGOTO? Há alguma explicação racional para a não inclusão dos recursos gerados pelo esgoto, ou foi uma tentativa de reduzir as despesas da COPASA?
E o pior; no atual contrato do tratamento de esgoto firmado em 29 de junho de 2011 com a COPASA, este repasse dos 4% garantido pelo ex prefeito Galileu Machado, teria vigência em 2033 e foi anulado, tendo como validade até 2013.
 Isto é Improbidade Administrativa com Renuncia de Receita.
E não termina ai as irregularidades com a COPASA. O prefeito Vladimir de Faria Azevedo igualou a data de vencimento do contrato de tratamento da água com inicio em 2003 (por 30 anos), com o do esgoto que vence em 2042. Ou seja, a Copasa ganhou mais nove anos de tratamento da água.
• Aspecto 4: PRAZO DOS BENEFÍCIOS PARA OS MUNÍCIPES DE DIVINÓPOLIS
•
• Considerando que, está previsto na Cláusula Décima Terceira, parágrafo segundo, que, “do montante da indenização acima referida (27,7 milhões de reais), um percentual, a ser definido entre as partes, será utilizado integralmente pela COPASA para que, em nome do MUNICÍPIO, conceda desconto da tarifa de esgoto dos usuários, até março de 2013, inclusive”.
• Qual o critério utilizado para a definição do prazo do desconto? Por que o desconto na tarifa ocorrerá apenas até abril de 2013?
• Já houve descumprimento de contrato vez que, a tarifa do esgoto teve inicio de cobrança em dezembro de 2012.
• Aspecto 5: FALTA DE TRANSPERÊNCIA/ INADEQUAÇÃO DOS CRITÉRIOS PARA A AVALIAÇÃO DA QUALIDADE DO SERVIÇO PRESTADO
• De acordo com a alínea “j” do item 2 da Cláusula Sexta do Contrato de Programa o indicador CRES (Carga Poluente Removida dos Esgotos Coletados) “objetiva avaliar a performance dos Sistemas de Esgotamento Sanitário e demonstrar os resultados dos esforços implementados na otimização da sua operação para melhoria dos recursos hídricos e meio ambiente.”
• O referido item de controle, que o Contrato define como “indicador de qualidade” do serviço de tratamento de esgoto, NÃO MEDE A EFETIVIDADE DO SERVIÇO PRESTADO, e sim, a eficiência do serviço. Além disso, nos documentos disponibilizados pela prefeitura, NÃO FOI EVIDENCIADO a fórmula de cálculo, muito menos o valor-meta do referido indicador. Assim, a tão sonhada DESPOLUIÇÃO DO RIO ITAPECERIA, amplamente divulgada pelo atual governo, NÃO ESTÁ GARANTIDA.
• De acordo com a Cláusula Vigésima, integra o Contrato de Programa, além de outros documentos, o “Anexo III – Metas de Atendimento e Qualidade dos Serviços”. Ao analisar todos os documentos disponibilizados pela prefeitura constamos o seguinte:
• – o Anexo III NÃO FOI APRESENTADO POR COMPLETO. Assim, não sabemos quais são as metas de qualidade definidas no acordo.
• – o único indicador de qualidade apresentado foi o FRAN (FREQÜÊNCIA DE ANÁLISE), que, segundo o próprio documento tem como valor-meta o “Atendimento à Portaria 518 do Ministério da Saúde (MS), Tabelas 6,7 e 8, com tolerância de 10% para menos”.
• Ao avaliar a referida portaria do MS foi constatado que as tabelas 6, 7 e 8 apenas definem as regras para a amostragem do controle de qualidade. NÃO ESTÁ DEFINIDO nestas tabelas o valor-meta de características da qualidade importantes como o “Turbidez”, “Nível de Cianotoxinas” ou o “Ph” da água.
• Conclusão: NÃO TEMOS A GARANTIA DE QUE TEREMOS ÁGUA QUE ATENDA A TODOS OS PARÂMETROS DE QUALIDADE NECESSÁRIOS PARA A PREVENÇÃO DE DOENÇAS.
As provas de má gestão e Improbidade Administrativa pipocam no Diário Oficial dos Municípios Mineiros. Data assinatura contrato: 29 de junho de 2011. Vinte e nove dias posteriormente a assinatura, a publicação em 28 de Julho de 2011 • Diário Oficial dos Municípios Mineiros • ANO III | Nº 0537
PREFEITURA MUNICIPAL DE DIVINÓPOLIS
COMUNICADO REFERENTE: PROCESSO LICITATORIO Nº.168/2011 TOMADA DE PREÇO Nº. 007/2011
Objeto: CONTRATAÇÃO DE EMPRESA PARA PRESTAÇÃO DE SERVIÇO EXECUÇÃO DE REDE DE ESGOTO E LIGAÇÃO DOMICILIAR NO BAIRRO JARDIM COPACABANA MUNICIPIO DE DIVINÓPOLIS – MG. Comunicamos as empresas que participaram da licitação a cima citada que a empresa COPERMIL CONSTRUTORA LTDA. Impetrou recurso contra a decisão da Comissão de Licitação que julgou vencedora a licitante JETCON ENGENHARIA LTDA. A peça recursal encontra-se em disposição, caso haja interesse de impugnação. Divinópolis, 26 de Julho de 2011.
Quantas contas a população de Divinópolis vai pagar para o tratamento de Esgoto? Os contratos do PAC 1 e 2 em andamento não deveriam ter sido discutidos e retirados do pacotão entregue à COPASA?
2) Improbidade Administrativa
Considerando que, o prefeito Vladimir de Faria Azevedo feriu a Lei Orgânica quando comprou o terreno da FACED em 2010 conforme observado:
Seção IV – Do Domínio Público
Art. 13. São bens municipais todas as coisas móveis e imóveis, direitos e ações que, a qualquer título, pertençam ao Município.
Art. 14. Cabe ao Prefeito a administração dos bens municipais, respeitada a autonomia da Câmara Municipal naqueles utilizados em seus serviços.
Parágrafo único. É proibida a mudança de destinação, total ou parcial, de bem imóvel de uso comum do Povo, sem prévia autorização legislativa, que será necessariamente precedida de concordância do respectivo conselho comunitário.
Art. 16. A alienação de bens municipais, subordinada à existência de interesse público devidamente justificado, será sempre precedida de avaliação e obedecerá às seguintes normas:
I – quando imóveis, dependerá de autorização legislativa e licitação na modalidade concorrência, dispensando-se esta nos seguintes casos:
a) doação, constando da lei autorizativa e da respectiva escritura pública os encargos do donatário, o prazo de seu cumprimento e a cláusula de retrocessão, sob pena de nulidade do ato;
3) Improbidade Administrativa
Improbidade Administrativa
Dos Fatos e Fundamentos Jurídicos
Considerando que, o Prefeito Vladimir de Faria Azevedo tem se descolado das normas que regem a Administração Pública no próprio Município.
Com efeito, trata-se da Lei Municipal n° 6.699, de 03 de janeiro de 2008, que autoriza o Poder Executivo ceder, em comodato, cadeiras de rodas motorizadas às pessoas com deficiência física permanente (paraplégicos e tetraplégicos). Ocorre que, o Senhor Prefeito Municipal, atualmente obrigado a dar cumprimento à legislação municipal, à época da apreciação das peculiaridades do Projeto de Lei EM – 119 / 2007, período que o atual executivo ocupava uma cadeira no Legislativo e que como vereador, emitiu parecer, na condição de membro da Comissão de Justiça, Legislação e Redação, e inclusive solicitou urgência na tramitação da proposição. Significa que, ao momento da tramitação do projeto, o Senhor Prefeito - então Vereador – não simplesmente aquiesceu, como também foi entusiasta do referido Projeto de Lei. Agora, age ao arrepio de sua postura anterior! Em termos mais precisos, o Senhor Prefeito não tem cedido as cadeiras de roda, tal como previsto na lei que ele mesmo votara enquanto Vereador, o que fere de morte o Decreto-Lei 201/67 além de contrariar a Lei de Improbidade Administrativa – Lei Nacional n° 8.429/92, em seu artigo 11, inciso II, veja-se: Artigo 11. Constitui ato de improbidade administrativa que atenta contra os princípios da administração pública qualquer ação ou omissão que viole os deveres de honestidade, imparcialidade, legalidade, e lealdade às instituições, e notadamente: II – retardar ou deixar de praticar, indevidamente, ato de ofício; Dessarte, é caso de ação civil pública por improbidade administrativa, dada a conduta do prefeito municipal ser diametralmente opostas aos princípios constitucionais e aos ditames legais. Há, por último, outros dois comandos normativos legais a serem trazidos a lume, para dar tônica aos fundamentos dessa exposição. Trata-se do artigo 1°, inciso XIV e do art. 4°, inciso III, do Decreto – Lei n° 201, de 27 de fevereiro de 1967, que dispõe sobre a responsabilidade dos Prefeitos e Vereadores, vide: Art. 1º São crimes de responsabilidade dos Prefeitos Municipal, sujeitos ao julgamento do Poder Judiciário, independentemente do pronunciamento da Câmara dos Vereadores: (…) XIV – Negar execução a lei federal, estadual ou municipal, ou deixar de cumprir ordem judicial, sem dar o motivo da recusa ou da impossibilidade, por escrito, à autoridade competente; Artigo 4º São infrações político-administrativas dos Prefeitos Municipais sujeitas ao julgamento pela Câmara dos Vereadores e sancionadas com a cassação do mandato:
(…) III – Desatender, sem motivo justo, as convocações ou os pedidos de informações da Câmara, quando feitos a tempo e em forma regular; Destarte, não se pode admitir a prosperidade de uma tal conduta que ofende a Constituição Federal de 1988, e que contraria, sobretudo, o anseio popular de presenciar e vivenciar a moralidade e impessoalidade na Administração Pública. Complica-se com o não cumprimento da Lei Municipal n° 6.699, de 03 de janeiro de 2008, que autoriza o Poder Executivo ceder, em comodato, cadeiras de rodas motorizadas às pessoas com deficiência física permanente (paraplégicos e tetraplégicos), a situação dos beneficiados que somam mais de 50, conforme listagem de espera em anexo. 4) Improbidade Administrativa / DIVIPREV.
LEI 1.487/01 – CARACTERIZAÇÃO DE IMPROBIDADE ADMINISTRATIVA
Considerando que, o artigo 88 da Lei 1.487/01 que ”o encarregado de ordenar ou de supervisionar a retenção e o recolhimento das contribuições dos segurados devidas ao regime de previdência do Município reorganizado por esta Lei que deixar de as reter ou de as recolher, no prazo legal, será objetiva e pessoalmente responsável, na forma prevista no artigo 135, incisos II e III, do Código Tributário Nacional, pelo pagamento dessas contribuições e das penalidade cabíveis, sem prejuízo da sua responsabilidade administrativa, civil e penal, pelo ilícito que eventualmente tiver praticado e da responsabilidade do Poder, órgão autônomo, autarquias ou fundações públicas municipais a que for vinculado por essas mesmas contribuições e penalidades”. Os diretores do DIVIPREV descura-se do dever de cobrar do Município as verbas que lhe são devidas e que legalmente não podem ultrapassar 3 meses. É bom que se esclareça, ainda, que a DIVIPREV é uma autarquia, fazendo parte, portanto, da administração indireta. Sendo assim, aos administradores da autarquia cabe zelar de interesses alheios. Quer-se dizer com isso que o administrador dever agir buscando a consecução do interesse público, previsto em Lei. Apartando-se dessa regra, opera-se inadmissível negligência com direito e interesses alheios (administrados). Os diretores, como o prefeito, já podem responder por ato ímprobo, como previsto no art. 88 da Lei 1.487/01 e da Lei 8.429/92. “Art. 10. Constitui ato de improbidade administrativa que causa lesão ao erário qualquer ação ou omissão, dolosa ou culposa, que enseje perda patrimonial, desvio, apropriação, malbaratamento ou dilapidação de bens ou haveres das entidades referidas no art. 1º desta Lei, e notadamente: (…) X – agir negligentemente na arrecadação de tributo ou renda, bem como no que diz respeito à conservação do patrimônio público”. A Diviprev não recebeu de no período de agosto de 2012 até fevereiro de 2013.

5) Improbidade Administrativa Embora a Câmara tenha aprovado uma legislação que gerou a Lei 163/2011 que põe fim ao Apostilamento dos Servidores do Município, o prefeito Vladimir Azevedo continuou concedendo o benefício. Após a aprovação da Lei, ocorrida no ano de 2011, já foram apostilados cerca de 30 servidores.
Na edição de 31/07/2012 do Diário Oficial dos Municípios, foram publicados mais cinco decretos de apostilamentos na Prefeitura. Foram beneficiados Mary Elizabeth Alves (Chefe de Setor), Carlos Bruno Guimarães Carvalho (Gerente), Rosa Maria Silva Freitas (Diretora Escolar) e Marcos Antônio Vilela Crispim (Chefe de Setor).
6) Improbidade Administrativa
A SEMUSA, Secretaria Municipal de Saúde, efetuou adulterações na alimentação do banco de dados do Governo federal (DATASUS/SIAB), como também a suspeita de utilização dessas informações para fins de interesses políticos partidários por parte do Município de Divinópolis; Secretaria Municipal de Saúde, e a Diretoria de Atenção a Saúde”.
Durante a prestação de contas da Secretaria Municipal de Saúde de Divinópolis ocorrida no dia 07 de março de 2012, os dados apresentados pelo Secretário Adjunto de Saúde, naquela ocasião eram referente ao setor de Atenção Básica/Primária da Secretaria de Saúde. Esses dados descrevem as diversas ações e a realidade da atenção primária (Postos de Saúde e Unidades de Saúde da família) que devem ser alimentados mensalmente pelo município, no banco de dados do Ministério da Saúde do Governo Federal (SIAB – Sistema de Informação da Atenção Básica).
A alimentação do banco de dados está vinculada a incentivo financeiro do Governo Federal, como por exemplo, o número de agentes comunitários de saúde, o número de visitas domiciliares e o número de equipes de saúde da família, dentre outros.
O que gerou a suspeita de adulteração do banco de dados do governo federal foi a diferença discrepantes entre os dados apresentados referentes aos anos de 2008 e 2009/2010, ano que coincide com o início da administração atual 2009/2012. Além dos dados não apresentarem uma identificação lógica com a realidade, o próprio Gestor no momento da apresentação deu os indícios da manipulação. Por exemplo, ele afirmou que a taxa de natalidade do município gira em torno de 1.7% e logo após, relata que o número de nascidos vivos em Divinópolis saltou de 354 (2008) para 673 (2009), ou seja, um acréscimo de quase 90% de nascimento de crianças. Os dados do IBGE comprovam que com o passar dos anos as famílias brasileiras estão diminuindo o número de filhos, o que faz cair a taxa de natalidade e não aumentar conforme os dados apresentados pelo Secretário Adjunto de Saúde.
 Outra análise que apresenta dados sem consistência é quando cruzamos a prestação de contas da secretaria Municipal de Saúde no ano de 2010. Neste documento, pode-se comprovar que os dados não coincidem e apontam alterações que fogem totalmente da realidade. Vamos aos fatos.
O banco de dados (SIAB) do governo federal que é alimentado pelo município, mostra o registro em 2010, de 3758 gestantes, mas, quando cruzamos os dados com a prestação de contas do município no mesmo ano, o número de nascidos vivos soma um total de 2491 crianças nascidas vivas. Pela lógica, o número de gestante deve se aproximar do número de nascidos vivos, afinal, as incidências de abortos e a mortalidade fetal (natimortos) são muito baixas e não podem ser justificados com a diferença encontrada de 1.267 crianças conforme verificado nos documentos.
Número de gestantes em 2010, segundo o SIAB = 3.758
Menos o número de nascidos vivos, segundo prestação de contas = 2.491
Diferença total: 1267 crianças
Onde estão estas crianças?
Além desses dados, há outros que suscitam fraude, verificados nos registros dos Agentes de Saúde nas unidades. Uma suspeita refere-se ao aumento de mais de 75% das visitas domiciliares no período de 2008 a 2010. Em 2008 foram realizadas 94121 visitas domiciliares, já em 2010 o número saltou para 164.781! Os dados se fundamentam na informação que no mesmo período supracitado o município criou apenas uma equipe de saúde da família (ESF), e já havia 16 ESF. Pela lógica, a criação de apenas mais uma ESF não traria resultados expressivos conforme foi apresentado pelo gestor. Mesmo que ele justifique que os agentes de saúde aumentaram a produção de visitas, seria difícil chegar a estes dados. É preciso verificar e entrevistar os agentes para entender melhor este aumento no número de visitas domiciliares.
 O dado que comprova a criação de apenas uma equipe de saúde da família desmente a fala da Secretária de Saúde na prestação de contas. Segundo a secretária de saúde, houve a criação de três equipes de saúde da família, dado este que é contestável uma vez que em julho de 2008 o Ministério da Saúde publica uma portaria que cria a 16ª ESF em Divinópolis.
Para agravar a situação, o SR Gilmar Santos (secretario Adjunto de Saúde), fez uma defesa ao Governo atual que diz estar investindo “pesado” na mudança de modelo de saúde no que se refere a destinar investimentos na atenção primária, na promoção de saúde e na prevenção de doenças, afirmação esta que, minutos depois o próprio governo desconstrói esta fala quanto apresenta os gastos financeiros com a atenção primária e os demais serviços de saúde. Gastos que podem ser analisados na representação em anexo (pagina 11 e 12) apresentações de contas.
Importante colocar a NORMA OPERACIONAL DA ASSISTÊNCIA À SAÚDE / SUS – NOAS-SUS 01/02, pelo que se segue abaixo.
Critérios de habilitação e desabilitação de municípios e estados
Responsabilidades
e) Comprovar, para efeito de avaliação da Atenção Básica a ser realizada pela Secretaria Estadual de Saúde e validada pela SPS/MS, para encaminhamento a CIT:
1. Desempenho satisfatório nos indicadores do Pacto da Atenção Básica do ano anterior;
2. Alimentação regular dos sistemas nacionais de informação em saúde já existentes e dos que vierem ser criados conforme portaria
Como conclusão:
Por que a Secretaria de Saúde apresentou esses dados à Igreja Católica?
Qual o real interesse?
Há suspeitas de adulteração do banco de dados com interesses para utilização políticas eleitorais?
Segundo o Bispo da Diocese de Divinópolis em conversa informal, o prefeito havia enviado um ofício para a Diocese onde solicitava um espaço para o governo apresentar algumas informações sobre a saúde em Divinópolis. Informações estas que o Sr Gilmar Santos, (Secretário Adjunto), na sua fala na câmara municipal relata que tinha como objetivo instrumentalizar os padres e as pastorais na discussão sobre a saúde pública. No início da fala, o Secretário Adjunto Sr Gilmar Santos relata que a igreja é que teria convidado a Secretaria de Saúde para apresentar os dados. Em contrapartida, o Bispo afirma que foi o gabinete do prefeito que encaminhou um ofício solicitando espaço para esta apresentação. É preciso esclarecer os fatos e as controvérsias.
O que pode ser comprovado é que dias depois, o governo estava reunido com a Igreja e suspeita-se que estes dados supostamente falseados foram apresentados. As imagens comprovam esse encontro que aconteceu no dia 24 de março de 2012 nas dependências das obras sociais da igreja católica, situada à rua Mato Grosso, centro, em Divinópolis.
Outro ponto a se frisar: Fonte: WWW.bibliotecavirtual.ufmg.br
 Concomitante com as suspeitas identificadas, houve a publicação de uma tese de doutorado, defendida na Escola de Ciência da Informação da Universidade Federal de Minas Gerais (UFMG), em Dezembro de 2011, no município de Belo Horizonte Minas Gerais. A tese supracitada foi disponibilizada na página eletrônica da biblioteca da UFMG, conforme pode ser verificado na imagem acima. Tese esta defendida pelo Pesquisador Ricardo Bezerra Cavalcante, intitulada Sistema de Informação da Atenção Básica (SIAB) como instrumento de poder.
O autor refere-se na pagina 137, que a apresentação e análise dos resultados, descreve varias situações inclusive a transcrição na íntegra da fala dos trabalhadores municipais declarando a manipulação dos dados.
Por se tratar de um documento público, e estar disponível a qualquer cidadão do povo, em anexo, apresentamos na integra tal documento que pode ser confirmado através do Site. (anexo)
OS principais fatos relatados estão entre as 137 a 143 conforme disponibilizado abaixo.
6.4 -Categoria de análise 4 – A manipulação de dados no fluxo informacional do SIAB: o jogo de poderes
Nesta categoria objetivou-se verificar a existência ou não de manipulação de dados do SIAB e o nível de interferência que emerge à partir das metas a serem alcançadas. Entretanto para compreendermos como este processo acontece, e por que ele acontece, é necessário retomarmos o conjunto de forças que constituem as relações de poder que se estabelecem sobre o fluxo informacional do SIAB, seus atores e processos envolvidos. Este conjunto de forças pode de certa forma, incentivar uma “cultura” de “manipulação” dos dados. Verifica-se aqui uma reação às forças emanadoras de poder. É a constituição de outras forças que emergem a partir desta relação de dominação existente. É a via de mão dupla determinada à partir das relações de poder atravessadoras do fluxo informacional do SIAB.
Conferir na representação acima citada, (anexo).
Página138.
Enfatiza-se que estas forças constituem as relações de poder/biopoder captadas neste estudo. Entretanto, a seguir, destaca-se o fenômeno da “manipulação” dos dados do SIAB.
“Percebe-se a partir das falas dos sujeitos entrevistados que existe no fluxo informacional do SIAB uma “manipulação” dos seus dados. Além das falas abaixo os entrevistados (E1, E2 e E3) também confirmam a existência da manipulação de dados visando interesses”.
Para maiores informações contradizendo o que apresentado pelo Governo Municipal em Câmara Municipal, na data do dia 07 de março de 2012, que refere-se ao aumento das visitas domiciliares, anexamos a este tais documentos que comprovam a inverdade e/ou fraude, onde moradores em abaixo assinado solicitam o retorno dos Agentes Comunitário para a realização das Visitas Domiciliares que deixaram de ocorrer. Conforme documento em anexo 05 datado de 31 de dezembro de 2011 (Bairro Nações), e anexo 06 bairro Dona Quita datado no 20 de abril de 2012.
Ante o apresentado pede-se toda esta apuração por ser, conforme aludido, a mais pura verdade, não contendo nenhum tipo eleitoreiro, ou coisa parecida, pois os dados apresentados foram todos tirados de fontes seguras, inclusive do próprio município através de seus representantes, como secretarias, e outros, assim também como dados oficiais do governo federal em seus programas.
7) Improbidade Administrativa
Considerando que, cidadãos Divinopolitanos portadores de hipertensão arterial e diabetes méllitus descompensados no serviço de referência ofertado pelo Governo de Minas, Centro Hiperdia, unidade situada no município de Santo Antônio do Monte.
O Centro Hiperdia faz parte de uma política estratégica criada pela Secretaria de Estado de Saúde de Minas Gerais para a redução da mortalidade de adultos e idosos acometidos por doenças endócrinas e cardiovasculares. O Programa foi instituído em 7 de dezembro de 2010 por meio da Resolução SES/MG Nº 2606 . Segundo essa resolução, o Programa tem como principais objetivos:
I – Formular, regular e fomentar ações voltadas para a redução dos fatores de risco para o desenvolvimento da hipertensão arterial, doenças cardiovasculares, diabetes mellitus e doença renal crônica.
II – Reduzir a mortalidade e melhorar a qualidade de vida e ampliar a longevidade da população por meio de intervenções capazes de diminuir a morbimortalidade por hipertensão arterial, diabetes mellitus e doença renal crônica.
III – Qualificar os profissionais da rede pública de atenção à saúde para ofertar atenção integral aos portadores de hipertensão arterial, doenças cardiovasculares, diabetes mellitus e doença renal crônica.
O encaminhamento dos pacientes para ao Centro Hiperdia segue alguns critérios que serão listados abaixo conforme a resolução que institui o programa.
Art. 13 – São critérios de encaminhamento para os Centros de Referência Integrados Viva Vida e Hiperdia Minas, no que se referem às ações do Hiperdia Minas, e para os Centros Hiperdia Minas:
I – portador de Hipertensão Arterial Sistêmica nos seguintes casos:
a) alto grau de risco cardiovascular global;
b) Hipertensão Arterial Sistêmica Resistente;
c) suspeita de Hipertensão Arterial Sistêmica Secundária.
II – portador de Diabetes Mellitus nos seguintes casos:
a) diabetes tipo 1;
b) diabetes tipo 2 usuário de insulina com controle metabólico ruim;
c) diabetes tipo 2 usuário de antidiabético oral em dose plena que tenha controle metabólico ruim e cuja insulinização seja impossível de ser realizada na atenção primária à saúde;
d) diabetes tipo 2 usuário recém diagnosticado com indicação de insulinização imediata (glicemia de jejum acima de 300mg/dl) quando a insulinização seja impossível de ser realizada na atenção primária à saúde.
III – portador de Hipertensão Arterial Sistêmica e/ou Diabetes Mellitus com Doença Renal
Crônica nos seguintes casos:
a) estágio 3B, 4 e 5 de Doença Renal Crônica;
b) perda anual da filtração glomerular estimada maior que 5 ml/min/ano;
c) proteinúria maior que 1,0 g/dia ou proteinúria menor que 1,0 g/dia mais hematúria;
d) aumento abrupto da creatinina sérica (30%);
e) diminuição de 25% da filtração glomerular estimada ao iniciar alguma medicação que bloqueie o eixo renina-angiotensina-aldosterona.
§1º – O risco cardiovascular deve ser classificado de acordo com a estratificação de risco sugerida pela Linha-Guia de Atenção à Saúde do Adulto – Hipertensão e Diabetes.
§ 2º – Considera-se controle metabólico ruim os casos em que a hemoglobina glicada é maior que 9% ou a glicemia de jejum maior que 200mg/dl.
A mesma resolução, no capítulo III, Arts. 7º e 8º, diz que os Centros Hiperdias devem ser implantados juntamente aos Centros Viva Vivos justificados pela economia de escala. Entretanto, a elevada magnitude da prevalência dessas doenças crônicas citadas, poderão ser constituídos Centros Hiperdia Minas, dissociados dos Centros Viva Vida.
A partir desta resolução, pode-se perceber que a criação das Unidades Hiperdia deve seguir ao Plano Diretor de Regionalização (PDR) e atender as microrregiões, que são compostas por um grupo de municípios geograficamente próximos. No caso de Divinópolis a microrregião tem como sede o município de Divinópolis. Pela lógica da regionalização, o Hiperdia deveria ter sido implantado no município de Divinópolis, uma vez que sua população representa mais de 50% de toda a abrangência do serviço.
O Centro Hiperdia foi implantado em Santo Antônio do Monte em 26 de março de 2010 e desde então “não vem atendendo a população do município de Divinópolis”. Segundo informações da Coordenadora do Serviço, apenas quatro diabéticos foram encaminhados para a unidade, mas posteriormente a Secretaria de Saúde divinopolitana não reencaminhou os pacientes para o retorno e a continuidade do tratamento.
 Segundo informações não registradas oficialmente, a implantação deste serviço no município de Santo Antônio do Monte e não em Divinópolis se deu por disputas políticas partidárias, causando assim um grave prejuízo para os munícipes de Divinópolis, uma vez que para utilizar o serviço, os mesmos precisam se deslocar até Santo Antônio do Monte. Para justificar este serviço no município vizinho houve uma alteração no PDR criando a microrregião Divinópolis/Santo Antônio do Monte, fato que causou estranheza na macrorregião Oeste de Minas.
 Este fato já era por si só, uma ação do Governo do Estado passível de questionamento e que precisa ser levada ao conhecimento de toda a população do município de Divinópolis, já que esta decisão traria resultados diretos à saúde da população portadora de hipertensão arterial, doenças vasculares, diabetes mellitus e doença renal crônica.
A partir dessa denúncia gostaríamos de questionar por que o Centro Hiperdia foi criado no município de Santo Antônio do Monte, ao passo que a legislação abre precedente para que ele possa ser criado de forma dissociada do Centro Viva Vida? O que se percebe é que novamente a população de Divinópolis está sendo lesada através de uma atitude do Governo do Estado e Governo Municipal que não têm justificativas epidemiológicas e econômicas.
Duplo prejuízo à população de Divinópolis
Não bastasse a perda de implantação deste serviço para o município de Divinópolis, foi descoberto, durante as visitas realizadas para a busca de experiências exitosas na região em 2012, que a população divinopolitana não estava frequentando esse serviço, levantando a negação de atendimento hipertensão arterial, doenças vasculares, diabetes mellitus e doença renal crônica. A afirmação da negação desse atendimento foi realizada pela enfermeira coordenadora do Centro Viva a Vida de Santo Antônio do Monte durante a visita, onde a mesma apresentou diversas provas.
 Segundo a coordenadora, o Centro HIPERDIA de Santo Antônio do Monte tem mais de 50% das vagas reservadas para a população de Divinópolis, uma vez que o cálculo de reserva é realizado de forma per capta. Durante sua fala, a coordenadora relata que todos esses procedimentos não estão sendo usufruídos, pois a Secretaria de Saúde de Divinópolis barrou os hipertensos, diabéticos e doentes renais de serem encaminhadas para o serviço.
O Centro Hiperdia compõe a rede de saúde e é caracterizada como um serviço de média complexidade, assim, para ter acesso ao tratamento especializado, a população deve ser encaminhada pelos profissionais das Unidades de Atenção Primária (Postos de Saúde e PSFs). Dessa forma, o paciente teria todo apoio necessário para os cuidados com sua saúde. Para melhor entendimento da rede integrada de saúde foi desenhado a disposição das unidades de forma que garanta uma cuidado progressivo e complementar.
 Durante a visita, pôde-se perceber um centro de atenção especializada praticamente vazio, o que comprova a não utilização do serviço por parte do Município de Divinópolis. Um serviço que tem um alto investimento do Governo do Estado para o seu custeio mensal.
Uma análise grosseira mostra que Divinópolis perdeu mensalmente mais de R$: 45.000,00/mês, o que soma uma perda de mais de R$: 540.000,00 (Quinhentos e quarenta mil reais) anualmente por não ter utilizado o serviço. Além desta perda financeira, o próprio serviço tem perdas mensais, pois o mesmo não consegue cumprir as metas estabelecidas pelo Governo do Estado, pois como Divinópolis não encaminha seus pacientes, a capacidade instalada do serviço sempre fica subutilizada.
Imagens do ambulatório tirado no dia da visita em fevereiro de 2012. Unidade praticamente abandonada.
  Para se ter um ideia do tamanho do prejuízo que a população de Divinópolis teve por não utilizar este serviço, a coordenadora fez uma listagem de toda a equipe, procedimentos e exames que a população de Divinópolis tem direito.
Equipe clínica:
– Enfermeiro;
– Endocrinologista;
– Cardiologista;
– Angiologista;
– Nefrologia;
– Oftalmologista;
– Psicólogo;
– Assistente Social;
– Fisioterapeuta;
– Nutricionista.
Vale ressaltar que além destes procedimentos e exames que a população deixa de usufruir, o serviço foi considerado um dos melhores em toda a America Latina. Segundo estudos da Organização Panamericana de Saúde, O Município de Santo Antônio do Monte, juntamente com o de Lagoa da Prata, são considerados exemplares por causa da melhoria da qualidade de vida da população alvo, da diminuição de internações hospitalares e redução de recursos financeiros para o sistema de saúde em sua rede de atenção primária . Assim, os prejuízos advindos da negação do atendimento são ainda mais graves, pois os serviços possivelmente negados são considerados um dos melhores do país em relação a qualidade e efetividade de suas ações.
  Após uma análise mais profunda, existe em Divinópolis provas que evidenciem, na prática, de que a postura da atual gestão municipal prejudicou a população. Inclusive, interferência da negação de atendimento na morte de adultos e idosos portadores de hipertensão arterial, diabetes mellitus e doenças renais.
Durante a investigação realizada, foram encontrados pacientes que frequentaram o serviço supostamente negado e que testemunham tal fato. Além desse paciente aqui considerada como vítimas, há diversos outros relatos de usuários que pagaram exames e consultam pela falta e/ou precariedade dos atendimentos na rede pública de saúde do município de Divinópolis.
Para se ter uma ideia do número das supostas vítimas, o Centro Viva Vida fez uma estimativa própria a partir de bases de cálculos de quantos pacientes eram esperados de Divinópolis para o primeiro ano de funcionamento da unidade. Esse número chega a 1.025 pacientes atendidos no serviço especializado. No geral, esse valor sobe para 4.099 de público esperado, somente para a população dependente do SUS, aqueles cidadãos que por questões econômicas necessitam de atendimento públicos, pois, do contrário irão perder suas vidas por falta de tratamento uma vez que não conseguem custear de forma particular. Se não houvesse o cálculo dos usuários do SUS e o serviço fosse considerar toda a população que precisa de cuidados especializados no Centro Hiperdia esse valor chegaria a 12.226.
As vítimas estão espalhadas aos milhares pela cidade, até em protestos nas redes sociais os cidadãos de Divinópolis se queixam do descaso no atendimento a hipertensos e diabéticos. Atendimentos esses que poderiam evitar muitas mortes, complicações de doenças renais que podem levar o paciente a hemodiálise, como também amputações de pés e pernas dos diabéticos.
Na oportunidade iremos citar a paciente e testemunha Telma que foi uma das quatro e únicas pacientes a serem atendidas no Centro HIPERDIA no final de 2011. A mesma confirma que a gestora de saúde municipal não autorizou o uso do serviço pelos pacientes de Divinópolis e que sua autorização foi realizada via telefone pelo coordenador estadual do serviço.
A partir deste primeiro fato e com estas informações nos vem inúmeros uestionamentos que precisam ser apurados e esclarecidos à população divinopolitana.
1. O que motivou a implantação do Centro Hiperdia em Santo Antônio do Monte, uma vez que mais de 50% de seus atendimentos são destinados a população de Divinópolis?
2. Houve conivência do Governo do Estado com essa situação?
3 Qual a razão para esta conduta da secretaria de saúde de Divinópolis?
4 Quantas mortes poderiam ter sido evitadas se todos os adultos e idosos hipertensos, diabéticos e doentes renais crônicos descompensados tivessem recebido atendimento no Centro Hiperdia de Santo Antônio do Monte?
5 Quem irá responder judicialmente para todas as mortes que poderiam ter sido evitadas ao longo desses anos de suspeita de negação do serviço público?
6 Essas vítimas e seus familiares serão indenizados caso confirme que estas mortes poderiam ter sido evitadas por meio de tratamento no Centro Hiperdia? Afinal o principal objetivo do serviço é a redução na mortalidade e complicações por diabetes, hipertensão e doenças renais crônicas.
O que de imediato, pede-se, data vênia, é a imediata liberação do acesso da população ao Centro Hiperdia localizado no município de Santo Antônio do Monte, assim também como o afastamento de todos os envolvidos até a apuração dos fatos, pois, podem-se estes, ainda em serviços, tentar interferir nas apurações do real.
Pede-se também a capitulação dos crimes, caso sejam estes confirmados, com afastamentos dos envolvidos de seus cargos, como precaução.
Então diante de todo o exposto, solicitamos;
A instauração de procedimento administrativo e criminal para apurar possível negação de atendimento a hipertensos, diabéticos e doentes renais crônicos descompensados. Para elucidar melhor a denuncia, anexamos alguns documentos que evidenciam os crimes, tais como, CDs, contento vídeos e imagens, e jornais impressos e digitais.
8) Improbidade Administrativa
“Como inaugurar uma Unidade Básica de Atendimento sem que ela esteja funcionando, não é um procedimento republicano correto.” Dois meses depois de ter realizado, no dia 5 de Julho de 2012, um show e uma grande festa com a presença de inúmeras autoridades da cidade para inaugurar a UPA da Ponte Funda, denominada “UPA Padre Roberto Cordeiro”, em homenagem ao célebre padre divinopolitano.
A obra que foi entregue à população local em noite festiva,, o prefeito Vladimir Azevedo, mais uma vez prometeu que a Unidade de Ponto Atendimento começará a funcionar na próxima segunda-feira dia 3, de setembro de 2012 e até a presente data a UPA da Ponte Funda não se encontra em andamento. Considerando que, o histórico da UPA teve inicio com a Contrapartida da Prefeitura Municipal de Divinópolis que foi responsável pela aquisição do imóvel de 8.000 metros quadrados para a instalação da UPA no bairro Ponte Funda, além de investimento de R$1,2 milhão (um milhão e 200 mil reais) em obras de infraestrutura na região. A estrutura física do prédio foi orçada em R$3,6 milhões, sendo R$1 milhão viabilizado pelo Governo do Estado e R$2,6 milhões repassados pelo Governo Federal. Agrava-se mais a inercia do prefeito Vladimir de Faria Azevedo que também recebeu um empenho do deputado federal Domingos Sávio/PSDB, de mais R$1,3 milhão (um milhão e 300 mil reais), através do Governo do Estado para a aquisição de equipamentos e mobiliário da nova unidade de saúde. Segundo informações da Secretaria Municipal de Saúde – Semusa -, a expectativa era de que a UPA começasse a funcionar dentro de sua capacidade total em no máximo 120 dias, e que em agosto de 2012 a 1ª etapa de seu funcionamento já estaria sendo executada, sob a alegação de que este prazo seria necessário para realizar o processo de contratação de uma Organização Social (OS), que seria a responsável pela gestão administrativa do local e entrega do mobiliário e equipamentos médicos da unidade, mesmo tendo recebido orientações do Ministério Público Estadual que a OS não seria o ideal para desenvolver esta direção. Ainda de acordo com dados da Semusa, para o custeio da UPA, o Fundo Municipal de Saúde começaria a receber anualmente R$8,125 milhões ( oito milhões e 125 mil reais), através de repasses dos governos estadual e federal. Somado ao investimento anual de R$1,625 milhão (um milhão e 625 mil reais) do município, a Secretaria Municipal de Saúde garantirá o pleno atendimento da UPA, no bairro Ponte Funda. Visível RENUNCIA DE RECEITA com o não funcionamento da UPA por ingerência do município que, inaugurou com show, autoridades, prometeu no seu cronograma o funcionamento e até a presente data a UPA se encontra fechada e em total abandono! E….
9) Improbidade Administrativa
Considerando que, o valor depositado da FUNDEB é uma quantia sustentável ára as despesas da Secretaria Municipal de Educação, e que, na atual conjectura os contratados não têm direito desde 2010 ao 13%, corte e redução de funcionários. Mais Improbidade Administrativa acontece, pois, obras que não mais foram realizadas, excessão dos Cmeis Danilo Passos ( construção) e Candidés (reforma) além de outros atropelos como:
* Retirada dos monitores de ônibus. * Fechamento do Cmei do Quintino. * Pagamento proporcional dos diretores apostilados defasados desde janeiro 2012, mais ou menos l2 meses. * Anuênio dos apostilados não foi pago. * Defasagem de professores de aula especializada, a muito tempo faltosos em algumas escolas, exemplo Caic. * R$2.376.000,00, aproximadamente, de Vencimento de Vantagens Fixas. * Onde entra o Orçamento Suplementar??? 10) Improbidade Administrativa
No programa Minha Casa Minha Vida do governo Federal o PREFEITO MUDOU O NOME DO PROGRAMA para “DIVINO LAR”. Tentou assumir a paternidade do programa Minha Casa, Minha Vida, pois se trata de uma iniciativa do governo Federal, portanto, verba carimbada federal que seria enviada para qualquer prefeito do país, fosse ele do PT, PMDB, PV, PDT… conforme provas em anexo.
AQUI A FRAUDE DESMASCARADA.
Considerando que todo poder emana do povo que o exerce por meio de seus representantes eleitos, sendo este Princípio Constitucional basilar do Estado Democrático de Direito que referenda aquele como legítimo detentor do Poder para escolher seus representantes, bem como para destituir aqueles que não os representa com a Moralidade, Probidade, Transparência e Responsabilidade inerentes à função pública.
Considerando que a Constituição Federal em seu artigo 61, § 2º e a Constituição Estadual em seu artigo 119 garante a iniciativa popular de apresentação de projeto de lei e que a Lei Orgânica Municipal possui previsão expressa no mesmo sentido nos artigos 55 e 58, onde reza que: “A iniciativa popular será exercida pela apresentação à Câmara Municipal, de projeto de lei subscrito por no mínimo 5% (cinco por cento) dos eleitores inscritos no Município, da cidade ou de bairros”. Pelas razões de fato e de direito, Justifica-se a Iniciativa Popular para encaminhar a Câmara Municipal de Divinópolis o seguinte Projeto de Lei tendo por finalidade a decretação da perda do mandato do Prefeito VLADIMIR DE FARIA AZEVEDO, esperando o Povo de DIVINÓPOLIS que seja votado de forma unânime pelos Nobres Edis deste Município. A CÂMARA DE VEREADORES DE DIVINÓPOLIS DECRETA: ART. 1.º- A PERDA DO MANDATO DO PREFEITO MUNICIPAL VLADIMIR DE FARIA AZEVEDO ART. 2.º – ESTE DECRETO LEGISLATIVO ENTRA EM VIGOR NA DATA DE SUA PUBLICAÇÃO. Li o Projeto de Decreto Legislativo e por concordar com seu conteúdo, o subscrevo. Os signatários
|
||||||||||||||||||||||||